Guía práctica para pagos atrasados
Intereses por mora en alquileres: fórmula y por qué no hay una tasa 2-3%
Cuando un alquiler se paga después del vencimiento, el importe no debería salir de una cifra repetida de memoria. Primero se lee la cláusula, se identifica el capital vencido, se cuentan los días y se documenta la tasa utilizada. En esta guía vas a ver una fórmula simple, un ejemplo en pesos, el papel de la TIM del BCRA y los controles para no mezclar mora con actualización, expensas o impuestos. La mención 2-3% sirve como pregunta de control, no como resultado prefijado.
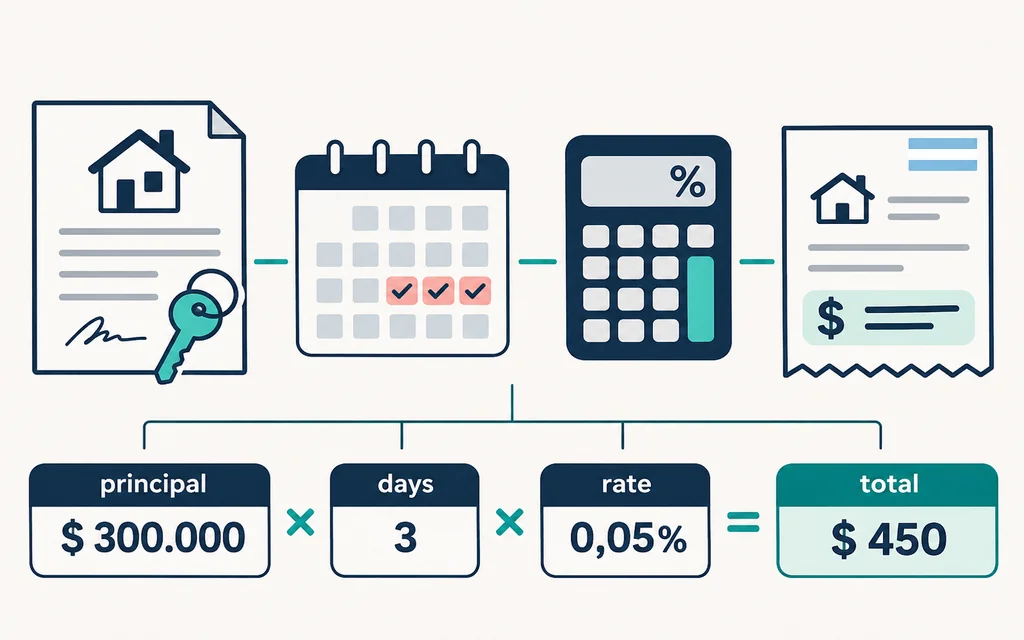
Ilustración editorial. La cuenta debe mostrar por separado capital, días, tasa e importe final.
Respuesta rápida: el 2-3% no es una regla universal
No existe una tasa automática de 2-3% válida para todos los contratos de alquiler. Esa cifra puede aparecer como ejemplo, tasa mensual pactada o comentario informal, pero solo sirve si se puede explicar su origen, unidad y período. Para calcular intereses por mora en alquileres hay que revisar el contrato, la fecha de vencimiento, el capital realmente adeudado y la fuente de la tasa.
Qué revisar antes de calcular intereses por mora en alquileres
La mora empieza con una obligación vencida, pero la forma de liquidarla depende del documento que vincula a las partes y de las reglas aplicables al caso. Antes de abrir una planilla anotá cinco datos: quién debe pagar, qué período quedó impago, cuánto capital venció, cuándo vencía y qué dice la cláusula sobre intereses, punitorios o penalidades. Si el contrato prevé pago del día 1 al 10, no uses una fecha genérica: contá desde el día siguiente al vencimiento pactado, salvo que el texto indique otro método.
Que alguien mencione 2-3% en una conversación no demuestra que esa sea la tasa del contrato. Preguntá siempre si el porcentaje es mensual, anual o diario y cuál es su fuente.
También hay que confirmar la moneda y la base. Un alquiler en pesos no se calcula igual que una obligación expresada en dólares, y un recargo sobre el canon no necesariamente se extiende a expensas, servicios, impuestos o reparaciones. Separar conceptos evita que un mismo saldo reciba dos recargos. La guía de actualización de contratos ayuda a distinguir un aumento periódico de una demora: el primero cambia el precio vigente; la segunda nace porque un pago llegó tarde.
| Dato | Pregunta de control | Evidencia |
|---|---|---|
| Vencimiento | ¿Qué día y horario fija el contrato? | Contrato, anexo o aviso |
| Capital | ¿Se adeuda solo alquiler o también otros conceptos? | Liquidación del período |
| Días | ¿Desde qué día se cuentan y hasta qué fecha? | Calendario y comprobante |
| Tasa | ¿Es diaria, mensual, anual, pactada o de una fuente oficial? | Cláusula y fuente enlazada |
| Redondeo | ¿Se redondea al final y se informa la regla? | Planilla de cálculo |
Fórmula simple para calcular un alquiler atrasado
Para una estimación lineal, convertí la tasa a una unidad compatible con los días y aplicá:
Interés = capital vencido × tasa diaria × días de atraso
Total orientativo = capital vencido + interés
Si solo conocés una tasa anual, dividila por 365 para una aproximación diaria. Si la tasa es mensual, no la multipliques por días sin explicar el prorrateo: 30 días y un mes calendario no siempre coinciden. En una liquidación real puede existir capitalización, una tasa variable o una cláusula penal independiente. En esos casos la fórmula simple sirve para revisar órdenes de magnitud, no para reemplazar el método acordado.
La cuenta no se vuelve correcta por escribir 2-3% en una celda. La unidad, la fecha de inicio y la base son tan importantes como el número.
Ejemplo ficticio, paso a paso
Supongamos un alquiler vencido de $300.000, tres días de atraso y una tasa diaria hipotética de 0,05% que el contrato o la fuente elegida permite usar. Primero convertí 0,05% a decimal: 0,0005. Después calculá $300.000 × 0,0005 × 3 = $450 de interés. El total orientativo sería $300.450, antes de cualquier otro concepto. El ejemplo no afirma que 0,05% sea la tasa que corresponde a tu contrato; muestra cómo dejar visibles las unidades y el resultado.
Para evitar errores, repetí la cuenta con una segunda calculadora y guardá una captura o una hoja con capital, tasa, días, operación y fecha de corte. Si hay un pago parcial, calculá primero sobre el saldo que permaneció vencido y anotá cuándo se imputó el pago. Nunca uses el importe original si ya se acreditó una parte.
TIM del BCRA, punitorios y límites de interpretación
El Banco Central publica una calculadora de tasa de intereses moratorios (TIM) que explica una serie estadística para un período y un importe. Es una referencia oficial útil para entender qué significa una tasa moratoria y cómo se presenta un resultado, pero no convierte automáticamente esa tasa en la cláusula de todos los alquileres. Antes de usarla, verificá que la obligación y el período sean comparables y conservá el enlace y la fecha de consulta.
Por eso, una tasa de 2-3% solo puede entrar en la liquidación si el documento o la fuente que corresponde la respalda. Si no podés citarla, dejala como escenario hipotético y no la presentes como deuda exigible.
Matriz de control antes de aceptar un 2-3%
Las siguientes preguntas no son doce tasas distintas. Son un recordatorio para descubrir qué quiso decir la persona que escribió “2-3%” antes de incorporarlo a una liquidación.
| Referencia escrita | Qué confirmar |
|---|---|
| 2-3% mensual | Si el contrato usa mes calendario o 30 días |
| 2-3% anual | Si se prorratea por 365 o por año comercial |
| 2-3% diario | Si existe una fuente que permita una tasa tan alta |
| 2-3% sobre alquiler | Si la base excluye expensas y servicios |
| 2-3% sobre saldo | Si se descuentan pagos a cuenta antes de aplicar mora |
| 2-3% desde vencimiento | Qué día inicia el conteo y qué fecha lo corta |
| 2-3% por punitorio | Si es una penalidad separada del interés |
| 2-3% según BCRA | Qué serie y qué período de la fuente se está citando |
| 2-3% acordado | Si existe un anexo firmado o una comunicación válida |
| 2-3% en recibo | Si el recibo detalla capital, días y operación |
| 2-3% de otra unidad | Si se está copiando una cláusula de otro inmueble |
| 2-3% estimado | Si queda marcado como escenario y no como deuda final |
El interés moratorio y el punitorio no son sinónimos obligatorios. El primero suele representar el costo temporal de pagar tarde; el segundo puede ser una penalidad pactada por incumplimiento. La cláusula puede fijar una tasa, un porcentaje, una suma diaria o una combinación, y también puede exigir un aviso previo. Si el contrato es ambiguo, no elijas la interpretación que da el importe más alto: pedí una liquidación explicada y buscá asesoramiento en tu jurisdicción.
La página oficial de Argentina.gob.ar sobre alquileres resume reglas de pago, intimación y ajustes. Usala para ubicar el marco general, pero revisá la versión vigente y el texto completo aplicable a tu situación. La normativa no reemplaza la lectura del contrato ni determina por sí sola una tasa mensual del 2-3%.
Mora parcial, pagos a cuenta y documentación
Cuando el inquilino paga una parte, la liquidación debe mostrar el importe recibido, la fecha de imputación y el saldo que sigue vencido. Acordar una cuota no borra la mora anterior salvo que las partes lo escriban. Si el pago cubre primero intereses, después capital o al revés, dejá esa imputación clara. La regla puede surgir del contrato o de un acuerdo posterior, y ambos documentos deben conservarse juntos.
Separá siempre el alquiler de expensas, servicios, seguros, impuestos y honorarios. Si se aplica un recargo a un concepto distinto del canon, nombralo y explicá su base. El modelo de recibo de alquiler muestra cómo identificar período, moneda y conceptos; agregá una línea específica para “interés por mora” o “punitorio” en lugar de esconderlo dentro de “gastos”.
- Conservá el contrato completo y la cláusula marcada.
- Guardá la liquidación con fecha de vencimiento, fecha de corte y fórmula.
- Relacioná cada transferencia con un período y un concepto.
- Emití o pedí un recibo que muestre capital, interés, saldo y total.
- Si hay desacuerdo, mantené la comunicación por escrito y no cambies unilateralmente la tasa.
Errores frecuentes al calcular intereses de alquiler
- Tomar 2-3% como ley: una referencia repetida no prueba que sea la tasa pactada o vigente.
- Copiar 2-3% de otra liquidación: cada contrato puede usar unidad, base y fecha diferentes.
- Confundir actualización con mora: el índice cambia el precio según el contrato; el recargo compensa un atraso.
- Usar una tasa mensual como diaria: convertí unidades y explicá el prorrateo antes de multiplicar.
- Aplicar interés sobre todo: separá canon, expensas y servicios, y revisá qué base autoriza la cláusula.
- Redondear al principio: calculá con todos los decimales y redondeá solo el resultado final.
- Ocultar un pago parcial: actualizá el saldo y las fechas después de cada acreditación.
Preguntas frecuentes sobre intereses por mora en alquileres
¿Existe una tasa automática de 2-3%?
No. El 2-3% puede ser una tasa pactada en un contrato concreto o un ejemplo, pero no reemplaza la cláusula, la fuente oficial ni el análisis de la obligación. Pedí que se indique si es diaria, mensual o anual y desde qué fecha se aplica.
¿Cómo calculo intereses si el atraso fue de pocos días?
Usá el capital vencido, convertí la tasa a una unidad diaria compatible y multiplicá por los días que correspondan. Anotá la fecha de vencimiento y la fecha de corte; una diferencia de un día cambia el resultado.
¿Puedo sumar punitorios y tasa moratoria?
Solo si el contrato y la normativa aplicable permiten ambos conceptos y explican sus bases. Si la redacción no es clara, no los acumules automáticamente: pedí una liquidación detallada y asesoramiento local.
¿La TIM del BCRA sirve para cualquier alquiler?
Sirve como referencia oficial para entender una serie de intereses moratorios y para consultar un período, pero no decide qué cláusula rige tu contrato. Compará obligación, período, moneda y método antes de usarla.
¿Qué hago si la otra parte no acepta la cuenta?
Compartí contrato, fechas, capital, tasa, fórmula y comprobantes. Si persiste la diferencia, buscá mediación o asesoramiento profesional en la jurisdicción correspondiente antes de intimar, descontar del depósito o iniciar un reclamo.
En resumen
Calcular intereses por mora en alquileres es una tarea de trazabilidad: identificá la obligación vencida, separá capital y otros conceptos, convertí la tasa a la misma unidad que los días, mostrá la operación y conservá la fuente. El 2-3% no es un atajo legal ni una respuesta automática. Una liquidación clara protege a quien paga y a quien cobra porque permite revisar cada número sin adivinar.
Si primero necesitás reconstruir el precio vigente, usá la calculadora de actualización de alquiler. Para cuestiones fiscales, consultá la guía de retenciones sobre alquileres; no mezcles ese análisis con la mora. Este contenido es educativo y no reemplaza asesoramiento jurídico o contable.